ควรเช็ค 8 ข้อนี้ ก่อนทำ สัญญาขายฝากที่ดิน สัญญาจำนองที่ดิน
เพื่อไม่ให้โดนหลอกทำกับนายหน้านอกระบบ
สัญญาขายฝากที่ดิน สัญญาจำนองที่ดิน เกี่ยวข้องกับวงเงินจำนวนมาก ดังนั้นเจ้าของทรัพย์ที่จะขอเงินทุน ควรดูรายละเอียดให้รอบคอบก่อนทำสัญญาใดๆ มิตรเมืองไทย ได้สรุป 8 ข้อควรระวังก่อนทำสัญญา มาประกอบการพิจารณาคัดเลือกการขายฝาก และ จำนอง แบบถูกกฎหมาย เพื่อไม่ให้โดน นายหน้านอกระบบ นายทุนนอกระบบ เอาเปรียบ
ขายฝากคืออะไร
การขายฝาก คือ เครื่องมือเข้าถึงแหล่งเงินทุนรูปแบบหนึ่ง ลักษณะว่า เจ้าของอสังหาริมทรัพย์ นำทรัพย์มาขายฝากกับนายทุน นายทุนจะให้เงินทุน โดยมีอสังหาริมทรัพย์นั้นเป็นหลักค้ำประกัน และมีเงื่อนไขที่สามารถไถ่ถอนคืนได้ตามระยะเวลาที่ตกลงกัน แม้ว่าการขายฝากจะมีกฎหมายกำหนดไว้ แต่ก็มีนายหน้าและนายทุนนอกระบบบางรายใช้ช่องว่างทางกฎหมายหลอกลวงเจ้าของทรัพย์ให้เสียประโยชน์ บทความนี้จะช่วยให้เจ้าของทรัพย์ที่ต้องการเงินทุนจากการขายฝากปลอดภัยจากนายทุนนอกระบบ
มิตรเมืองไทย รับขายฝาก จำนอง ถูกกฎหมาย
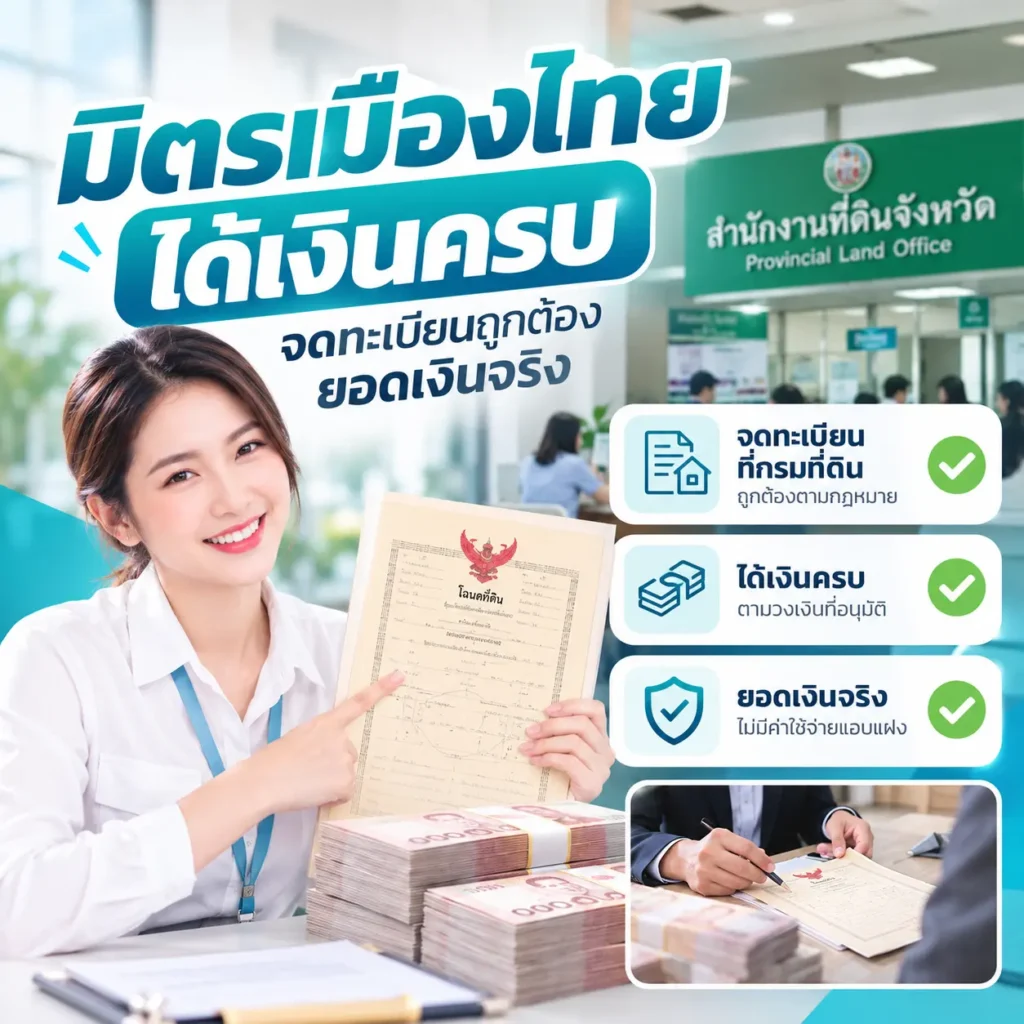
- มิตรเมืองไทย ทำ สัญญาขายฝากที่ดิน สัญญาจำนองที่ดิน ถูกกฎหมาย ได้เงินครบ ดอกเบี้ยตามกฎหมายกำหนด
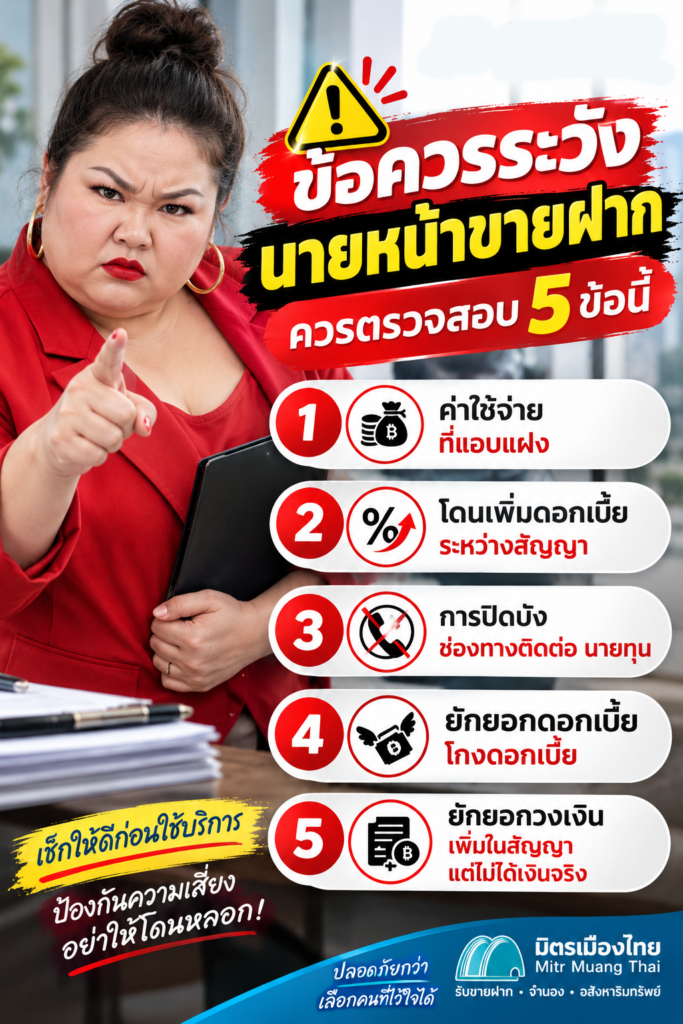
สัญญาขายฝากที่ดิน สัญญาจำนองที่ดิน ข้อควรระวัง 8 ข้อ
การทำขายฝากและจำนอง แม้ว่ามีกฎหมายกำหนดไว้ แต่ว่า นายหน้าและนายทุนนอกระบบ อาจเป็นส่วนหนึ่งของการโกงเจ้าของทรัพย์ได้ ดังนั้นควรดูข้อมูลให้ละเอียดก่อนทำสัญญา ไม่ควรเชื่อภาพลักษณ์ภายนอกที่สามารถสร้างได้ รวมเป็น 8 ข้อนี้
- ข้อควรระวัง 5 ข้อ : นายหน้านอกระบบ
- ข้อควรระวัง 3 ข้อ : สัญญานายทุนนอกระบบ
ข้อควรระวัง 5 ข้อ : นายหน้านอกระบบ
1 ค่าใช้จ่ายที่แอบแฝง ของนายหน้า
นายหน้าบางที่อาจหลอกให้ทำสัญญาระยะสั้น 1 ปีก่อน ในอัตราดอกเบี้ยที่ถูก แต่หลังจากปีแรกก็เรียกเก็บดอกเบี้ยเกินกฎหมายกำหนด หรือ หากไม่จ่ายก็ใช้เล่ห์กลไม่ยอมให้ขยายสัญญา และ ยึดทรัพย์ แต่นอกจากดอกเบี้ยแล้วมีเรียกเก็บค่าต่อสัญญารายปีเพิ่มอีกถึง 3-5% ในทุกๆปี หรือ เรียกเก็บค่าเดินทางหลักหมื่นบาทต่อครั้ง ซึ่งบังคับเก็บตอนจะต่อสัญญา ไม่งั้นจะไม่ต่อสัญญาให้ ทำให้ผู้กู้ไม่มีทางเลือก หากไม่อยากโดนนายทุนยึดบ้านยึดที่ จึงต้องจำใจจ่ายส่วนนี้เพิ่มเติม ทำให้บริษัทนายหน้าเหล่านั้นฉวยโอกาสเอาเปรียบคนที่เดือดร้อนได้
- ค่าเดินทาง ค่าเอกสาร ที่แพงมาก ไม่มีความเหมาะสม เช่น การเดินทางไม่กี่กิโลเมตรจากสำนักงานคิด 5,000 บาท หรือ ค่าเดินทางไปต่างจังหวัด คิด เป็น 1-2 หมื่นบาท
- ค่าขยายสัญญารายปีที่เหมือนกับการจ่าย ค่าปากถุง/ค่านายหน้า ใหม่ทั้งก้อนทุกปี
- ค่าไถ่ถอนก่อนกำหนด แม้มีเงินพร้อมไถ่ถอน นายหน้านอกระบบถือโอกาสเก็บค่าปรับอีก โดยอ้างว่าเสียผลประโยชน์นายหน้าที่จะได้เก็บค่าขยายสัญญาในอนาคต
2 การเพิ่มดอกเบี้ยระหว่างการขายฝาก
บางที่นายทุนอาจเอาดอกเบี้ยถูกมาเสนอให้ในปีแรก เช่น หลอกว่า ดอกเบี้ยร้อยละ 8 %, 9 % ต่อปี และ เมื่อหลงทำธุรกรรมแล้ว ก็จะบังคับ เก็บเพิ่มในปีถัดไปเป็น 15% 20% 25% รวมถึง ค่าใช้จ่ายที่แอบแฝง เช่น ค่าขยายสัญญาที่เก็บเพิ่มอีก 3-5% ค่าเดินทางหลักหมื่นบาท หรือ ค่าปรับไถ่ถอนก่อนกำหนดหลักหมื่นบาท ทำให้ในปีถัดๆไป จะมีภาระดอกเบี้ยที่สูงมาก เหมือนกับทำกับนายทุนนอกระบบ
- เอาดอกต่ำล่อ : ปีแรกดอก 9% ปีต่อไปดอก 15% ปีถัดมาดอก 20%
- ปีแรกดอกถูก ปีต่อไปบังคับให้ไถ่ หวังยึดทรัพย์
3 การปิดบัง ไม่แสดงรายละเอียด ช่องทางติดต่อ ของนายทุน
บริษัทนายหน้าเหล่านี้ จะอ้างว่าต้องติดต่อผ่านบริษัท / นายหน้า อย่างเดียว ปิดบังข้อมูล ไม่ให้ช่องทางติดต่อ ทั้งข่มขู่ อ้างเหตุหลากหลายประการ ทำให้ไม่สามารถเจรจากับนายทุนโดยตรงได้ ทั้งที่เป็นสิทธิตามกฎหมาย ว่า คู่สัญญา ผู้กู้กับนายทุน ต้องมีสิทธิที่จะรู้ข้อมูลกัน ดังนั้น เมื่อมีเหตุใดๆ ก็เป็นสาเหตุให้โดนบริษัทนายหน้าหลอกเพิ่มดอกเบี้ย หลอกยักยอกดอกเบี้ย บังคับเก็บค่าต่อสัญญา บังคับเปลี่ยนนายทุนเก็บค่าธรรมเนียมเพิ่ม โดยไม่สามารถโต้แย้งได้ ในกรณีมีคดีความทางกฎหมาย ผู้ขายฝาก เจ้าของทรัพย์ ก็จะเสียเปรียบเนื่องจากไม่ทราบข้อมูลอะไรเลยของคู่สัญญา
4 โดนยักยอกดอกเบี้ย โกงดอกเบี้ย
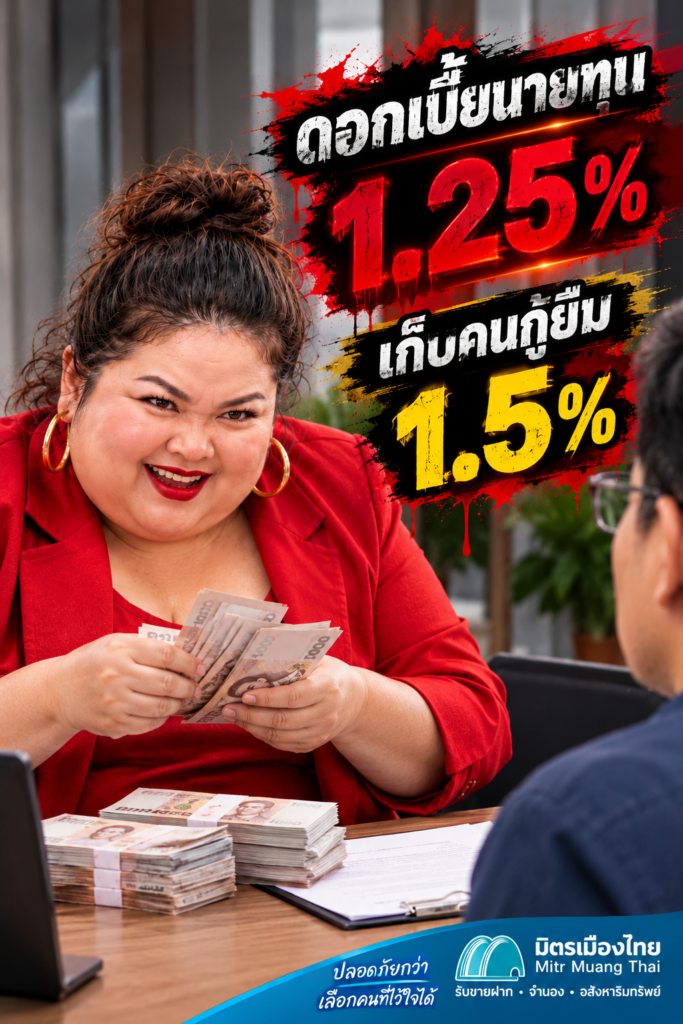
ในบางกรณี นายหน้า/บริษัทนายหน้าขายฝาก จะอ้างเหตุต่างๆว่าให้ผู้ขายฝากโอนชำระดอกเบี้ยต้องเข้าบัญชีของนายหน้าหรือบริษัทนายหน้าขายฝาก เพื่อฝากไปให้นายทุน แท้จริงแล้วนายทุนอาจเก็บดอกเบี้ย 1.25% แต่นายหน้า/บริษัทนายหน้าขายฝากกลับเรียกเก็บเพิ่ม เพื่อยักยอกเข้ากระเป๋าตัวเอง อาจเรียกเก็บเป็น 1.5% – 2% แล้วยักยอกส่วนต่าง โดยที่ไม่ทราบเลยและเสียเงินไปฟรีๆ หากเป็นเช่นนี้หลายครั้ง ก็จะโดนนายหน้าโกงอย่างน่าเสียดาย ยิ่งไปกว่านั้น หากนายหน้า/บริษัทนายหน้า ยักยอกดอกเบี้ยทั้งหมดไป ไม่ได้ส่งมอบดอกเบี้ยต่อให้กับนายทุน ส่งผลให้บ้านที่ดินนั้นโดนนายทุนยึด ผู้ขายฝากจะมาอ้างที่หลังไม่ได้
- นายหน้าเรียกดอกเบี้ย 1.5% แต่ส่งให้นายทุนจริง 1.25% ที่เหลือยักยอกเข้ากระเป๋า
- จ่ายดอกเบี้ยผ่านนายหน้า นายหน้าไม่ส่งต่อ ที่ดินโดนนายทุนยึด
5 โดนยักยอกเงินขายฝาก ยอดเงินที่ตกลงกับนายทุน
จากประสบการณ์ ในบางพื้นที่ นายหน้าหลายคนรวมหัวกันกับเพื่อหานายทุนให้กับผู้ที่ต้องการนำที่ดินบ้านมาขายฝากจำนอง เมื่อถึงวันทำธุรกรรม ตกลงไว้ว่ายอดเงินขายฝากที่ 1,000,000 บาท กลับโดนนายหน้าหักไปถึง 400,000 บาท เป็นค่านายหน้าเอาไปแบ่งพวกเดียวกันเอง หรือในอีกกรณี ตกลงกับนายหน้าว่าจะรับเงิน 500,000 บาท แต่กลับไปจดทะเบียนทำธุรกรรมขายฝากที่กรมที่ดินถึง 800,000 บาท นายหน้ายักยอกไป 300,000 โดยที่ผู้ขายฝากไม่รู้ทัน
- จดทะเบียนขายฝากจำนอง มากกว่าเงินที่ได้รับจริง นายหน้ายักยอกส่วนต่าง
- จดทะเบียนดอกเบี้ยถูก เก็บจริงดอกเบี้ยเกินกฎหมายกำหนด นายหน้ายักยอกดอกเบี้ย
ข้อควรระวัง 3 ข้อ : สัญญานายทุนนอกระบบ
สัญญาขายฝากที่ดิน สัญญาจำนองอสังหาฯ บ้าน ที่ดิน คอนโด โดยปกติมีกฎหมายคุ้มครอง หากทำสัญญาอย่างถูกต้อง แต่ก็มีนายหน้านอกระบบ หรือ นายทุนนอกระบบ หาช่องว่างในการหวังยึดทรัพย์ผู้ขายฝาก โดยการหลอกทำสัญญาที่ผิดกฎหมาย ดังนั้น ผู้ขายฝากควรระวัง 3 ข้อ ดังต่อไปนี้
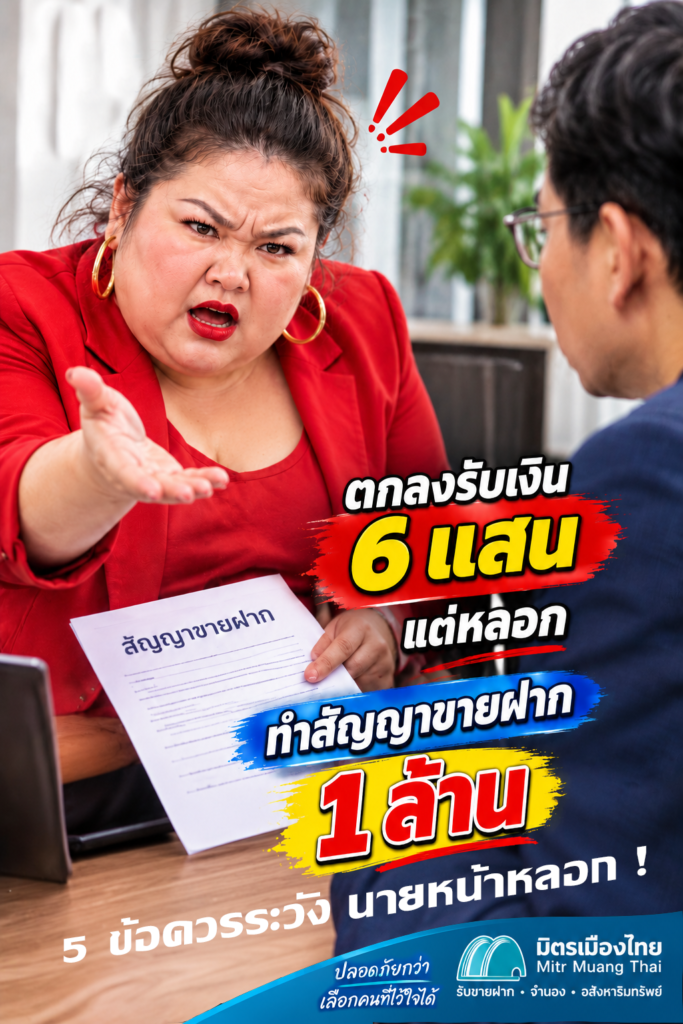
6 ห้ามทำสัญญากันเองกับนายทุน โดยไม่จดทะเบียนกับกรมที่ดิน
การขายฝาก จำนอง ที่ดิน บ้าน คอนโด ตั้งแต่ขั้นตอนการจดทะเบียนขายฝากจำนอง ไถ่ถอน และ การขยายสัญญา จะต้องไปดำเนินการจดทะเบียนที่สำนักงานที่ดิน กรมที่ดิน เท่านั้น ห้ามดำเนินการเองกับผู้รับซื้อฝาก (นายทุน) เองเด็ดขาด การไม่ไปจดทะเบียน ทำให้การขยาย หรือ ไถ่ถอน ไม่มีผลทางกฎหมาย และสามารถเป็นเหตุให้โดนนายทุนยึดทรัพย์ได้
7 ห้ามมอบอำนาจ ให้นายทุนไปกระทำแทน
ต้องไปทำธุรกรรมที่กรมที่ดิน โดยให้เจ้าหน้าที่กรมที่ดินตรวจสอบเอกสารและความถูกต้องให้ด้วยตนเองเท่านั้น ป้องกันนายทุนแจ้งยอดเงินผิดไปจากความเป็นจริง หรือ แจ้งการทำธุรกรรมผิดประเภท ที่พบบ่อยคือ แจ้งเจ้าของทรัพย์ว่าทำธุรกรรม”ขายฝาก” แต่กลับแอบไปจดเป็น “ขาย” ทำให้นายทุนนอกระบบยึดที่ดินไปได้โดยปริยาย
8 ดอกเบี้ยต้องถูกกฎหมาย และ ได้รับเงินครบถ้วน
กฎหมายขายฝาก จำนอง กำหนดไว้ว่า อัตราดอกเบี้ยห้ามนายทุนเก็บเกิน 15% ต่อปี หรือ 1.25% ต่อเดือนเท่านั้น การเก็บดอกเบี้ยเกินกฎหมายกำหนดก็คือเงินกู้นอกระบบ และต้องเช็คว่าได้เงินครบถ้วนจริงตามยอดจดทะเบียนตอนทำธุรกรรม
” เจ้าของทรัพย์ ก่อนทำ สัญญาขายฝากที่ดิน สัญญาจำนอง
ควรตรวจสอบและสังเกตุพฤติกรรมนายหน้า นายทุน ก่อนตกลงทำสัญญาใดๆ
แม้ว่านายหน้านั้นจะเป็นบริษัท หรือ บุคคลที่ดูน่าเชื่อถือก็ตาม
แต่อาจแอบแฝงด้วยทุนนอกระบบ
ดังนั้น ข้อควรระวัง 8 ข้อ ก่อนทำสัญญา
จะช่วยให้รอดพ้นจากนายหน้าและนายทุนนอกระบบที่มาหลอกลวงได้ ”
มิตรเมืองไทย ทำ สัญญาขายฝากที่ดิน สัญญาจำนอง
ที่ดิน บ้าน คอนโด ถูกกฎหมาย
มิตรเมืองไทย ตั้งมาเพื่อช่วยให้คนไทย เข้าถึงช่องทางแหล่งเงินทุนที่ถูกกฎหมาย ผ่านการขายฝากและจำนอง อสังหาริมทรัพย์ เพื่อให้หลุดพ้นจากวงจรหนี้นอกระบบ
- ทำสัญญาขายฝาก จำนอง ถูกกฎหมาย
- จดทะเบียนกับ เจ้าหน้าที่กรมที่ดิน ที่สำนักงานที่ดิน
- ไม่มีทำกันเองกับนายทุน
- ขยายสัญญา ไถ่ถอน ทำที่กรมที่ดินเท่านั้น
- ดอกเบี้ยถูกกฎหมาย เริ่ม 1% ไม่เกิน 1.25% ต่อเดือน
- ได้รับเงินครบถ้วนตามยอดจดทะเบียน
- ดอกเบี้ยคงที่ตลอดสัญญา
- ทีมงานพร้อมให้คำปรึกษาตลอดสัญญา จนถึงไถ่ถอน
- เงินทุนขายฝาก จำนอง ถูกกฎหมาย
ทีมงานมิตรเมืองไทย ยินดีให้คำปรึกษา เงินทุนผ่านการขายฝากจำนองที่ถูกกฎหมาย
ขายฝาก จำนอง ต้อง มิตรเมืองไทย ปลอดภัย ถูกกฎหมาย
มิตรเมืองไทย คือ กลุ่มนายทุน ที่ถูกต้องตามกฎหมาย ช่วยเหลือประชาชน เป็นตัวกลางในการเชื่อมโยง เพิ่มโอกาสในการเข้าถึงแหล่งทุน ผ่านกระบวนการ “ขายฝาก และ จำนอง” โดยใช้ อสังหาริมทรัพย์มาค้ำประกัน โดยทำทุกกระบวนการอย่างถูกกฎหมาย
- ดอกเบี้ยถูก เริ่ม 1% ไม่เกิน 1.25% ต่อเดือน
- ปลอดภัย ได้รับการคุ้มครอง
- วงเงินพิจารณาจากมูลค่าทรัพย์
- ไม่เช็คบูโร
- ไม่ต้องแสดงหลักฐานรายได้ เสตทเม้นท์
ติดต่อทีมงานเพื่อปรึกษาได้ฟรี ไม่มีค่าใช้จ่าย
สัญญาขายฝากถูกกฎหมาย บทความอ้างอิง
ความรู้ขายฝาก สำนักมาตรฐานทะเบียนที่ดิน กรมที่ดิน
ขายฝากคอนโด ห้องชุด อันดับ 1 ดอกเบี้ยถูก มิตรเมืองไทย
ขายฝากคอนโด ที่ไหนดี กับ มิตรเมืองไทย ปลอดภัย ดีที่สุด
ขายฝาก คือ เงินทุนทางเลือก ทำอย่างไรให้ถูกกฎหมาย ดอกเบี้ยถูก
ค่าธรรมเนียมขายฝาก กรมที่ดิน เท่าไร?
โฉนดขายฝาก ขายฝากที่ดิน ที่ มิตรเมืองไทย
ขายฝาก กับ ขายขาด ต่างอย่างไร เลือกเงินทุนจากทางไหนดี
ขายฝาก กับ เงินกู้ธนาคาร ต่างอย่างไร
สะดวกรวดเร็ว
สอบถามผ่าน ไลน์
ตลอด 24 ชั่วโมง
มิตรเมืองไทย มีทีมงานที่เชี่ยวชาญ คอยให้คำปรึกษาฟรี ตลอดเวลา ช่วยเหลืออย่างเต็มที่
สัญญาขายฝาก
ทำอย่างไรให้ถูกกฎหมาย
ปลอดภัยจากนอกระบบ
ขายฝากคืออะไร
มิตรเมืองไทยมีคำตอบ
ขั้นตอน การจดทะเบียน
ขายฝากไม่ส่งดอก
แนวทางขายฝากช่วยคนไทย
ไม่ต้องส่งดอกเบี้ยรายเดือน
นายทุนรับขายฝากเอง
กลุ่มเงินทุนมิตรเมืองไทย
ช่วยคนไทยขายฝากปลอดภัย