จำนอง คืออะไร ? เข้าใจเรื่องจำนองบ้าน คอนโด และที่ดิน
พร้อมข้อควรรู้ก่อนทำสัญญา
จำนอง คืออะไร …. จำนอง คือ อีกหนึ่งทางสำหรับผู้ที่ต้องการเงินทุน โดยใช้ทรัพย์สินที่มีอยู่ เช่น บ้าน คอนโด หรือที่ดิน เป็นหลักประกันในการชำระหนี้ ผู้ที่ต้องการเงินไปหมุนเวียนในธุรกิจ ปิดหนี้เดิม เสริมสภาพคล่อง หรือใช้จ่ายในเรื่องจำเป็น จึงอาจพิจารณาการจำนองเป็นช่องทางได้
จำนอง คืออะไร ?
จำนอง คือ การนำทรัพย์สินมาเป็นหลักประกันในการชำระหนี้ โดยไม่ต้องส่งมอบการครอบครองทรัพย์สินให้แก่ผู้รับจำนอง เช่น เจ้าของบ้านนำบ้านไปจำนองเพื่อเป็นหลักประกันเงินกู้ หรือเจ้าของที่ดินนำที่ดินไปจำนองเพื่อขอสินเชื่อ
มิตรเมืองไทย : การจำนองจะทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน ผู้จำนองยังคงเป็นเจ้าของทรัพย์สินและสามารถอยู่อาศัยหรือใช้ประโยชน์จากทรัพย์สินได้ตามปกติ
- จำนองถูกกฎหมาย
- ดอกเบี้ยเริ่ม 1% ต่อเดือน ไม่เกิน 1.25% ต่อเดือน
- ยังสามารถอยู่อาศัย หรือ ปล่อยเช่า ได้
จำนองบ้าน คอนโด และที่ดิน ทำได้หรือไม่?
อสังหาริมทรัพย์หลายประเภทสามารถนำมาจำนองได้ หากมีเอกสารสิทธิที่ถูกต้องและเป็นไปตามเงื่อนไขของมิตรเมืองไทย โดยประเภททรัพย์สินที่พบได้บ่อย ได้แก่ บ้าน ที่ดิน คอนโด
การรับจำนองทรัพย์สินแต่ละประเภทมีเงื่อนไขแตกต่างกัน ผู้สนใจจึงควรติดต่อทีมงานมิตรเมืองไทยเพื่อให้คำแนะนำ
1. จำนองบ้าน
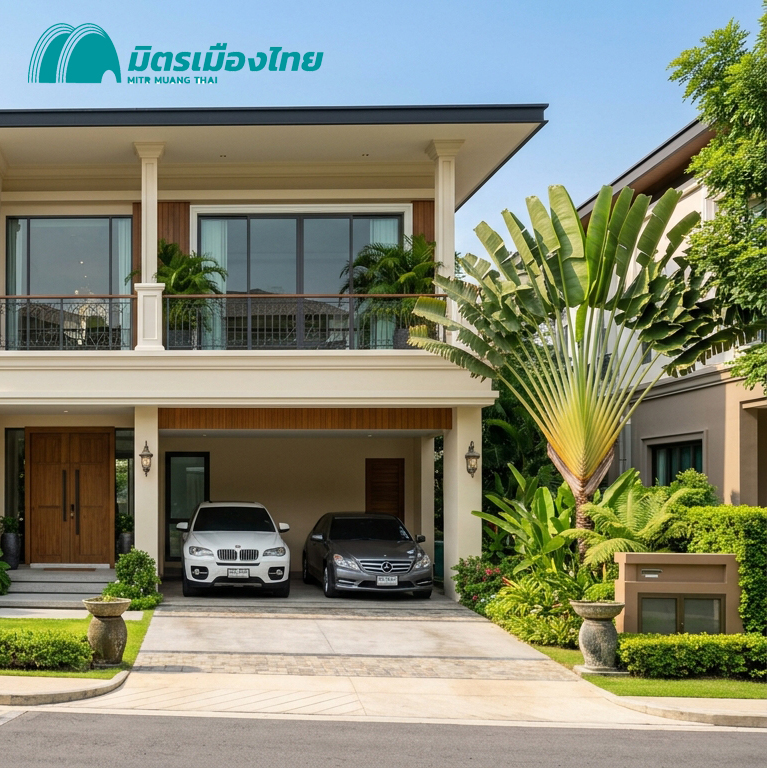
มิตรเมืองไทย รับจำนอง บ้านเดี่ยว ทาวน์โฮม หรืออาคารพาณิชย์ โดยใช้บ้านเป็นหลักประกันเงินกู้ยืม เริ่มต้นดอกเบี้ย 1% ต่อเดือน ไม่เกิน 1.25% ต่อเดือน
2. จำนองคอนโด
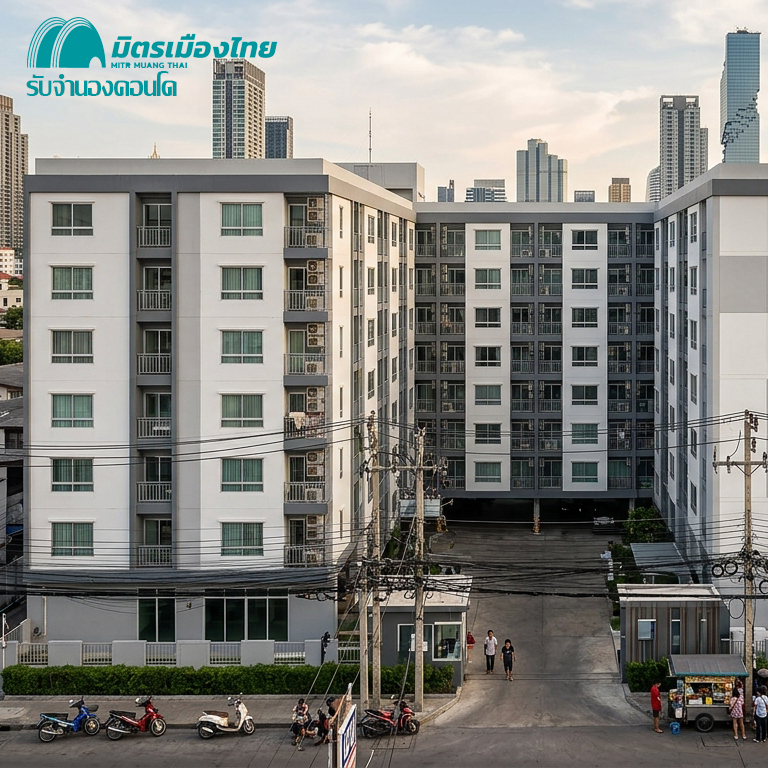
การกู้ยืมโดยใช้วิธีจำนองคอนโด วงเงินจำนอง มิตรเมืองไทยพิจารณาจากราคา สภาพห้องชุด ทำเล ภาระหนี้เดิม ดอกเบี้ยเริ่ม 1% ไม่เกิน 1.25% ต่อเดือน
3. จำนองที่ดิน
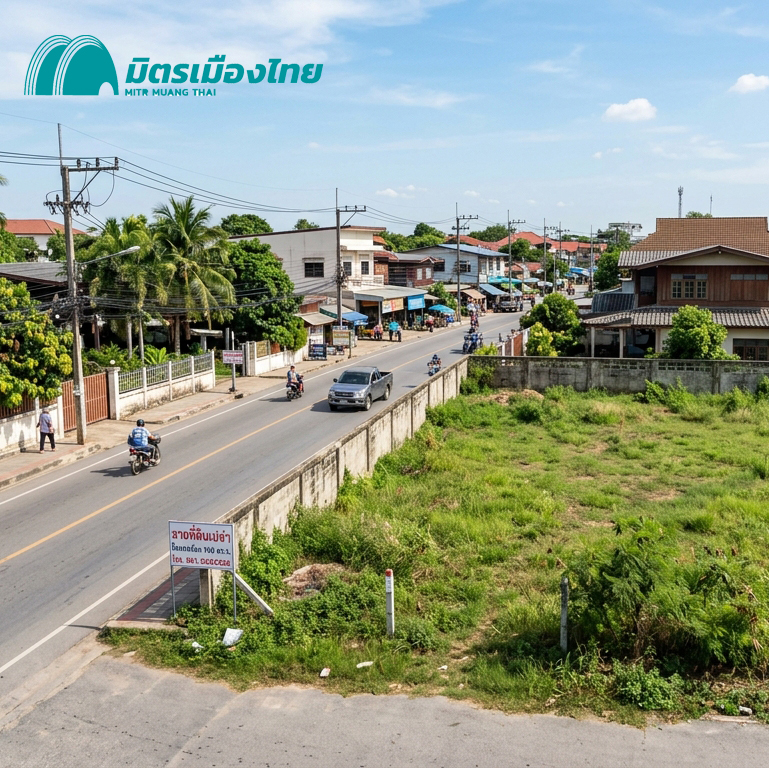
ที่ดินที่มีเอกสารสิทธิและสามารถจดทะเบียนจำนองได้ โดยมิตรเมืองไทยจะพิจารณาทำเล ทางเข้าออก ลักษณะที่ดิน และราคาประเมินประกอบการพิจารณา
ขั้นตอนการจำนอง กับ มิตรเมืองไทย
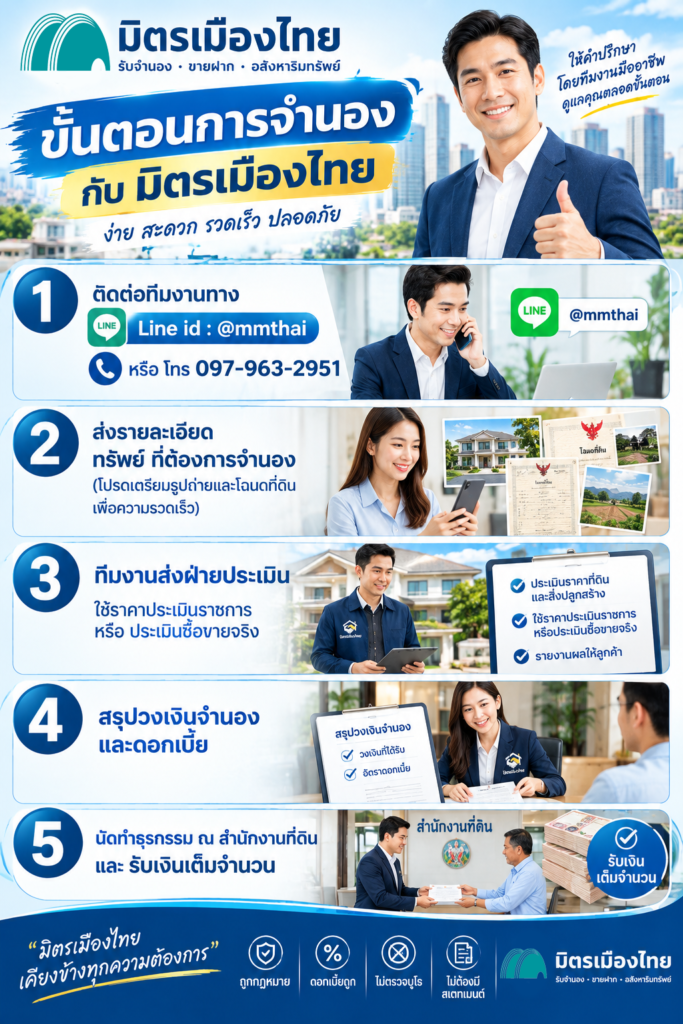
การจำนองมีขั้นตอนดังนี้
ติดต่อทีมงานมิตรเมืองไทย ที่ Line id : @mmthai หรือ โทร 097-963-2951
ส่งเอกสารประกอบการพิจารณา เช่น รูปถ่ายโฉนดที่ดิน รูปปัจจุบันของทรัพย์ และข้อมูลเกี่ยวกับภาระหนี้เดิม หากมี
ประเมินทรัพย์สินและพิจารณาวงเงิน โดยพิจารณาจากราคาประเมิน สภาพทรัพย์สิน ทำเล โดยสามารถดูจาก
– ราคาประเมินราชการ
– ราคาซื้อขายจริงสรุปวงเงินจำนองและดอกเบี้ย ทีมงานแจ้งวงเงินและดอกเบี้ย พร้อมเงื่อนไขการชำระ
จดทะเบียนจำนองที่สำนักงานที่ดิน และ รับเงินเต็มจำนวน ทีมงานนัดจดทะเบียนจำนองอสังหาริมทรัพย์ตามกฎหมายที่สำนักงานที่ดิน พร้อม รับเงินเต็มจำนวนทันที
ผู้จำนองควรเก็บสำเนาสัญญาและหลักฐานการชำระเงินทุกครั้ง เพื่อใช้ตรวจสอบยอดหนี้และประกอบการไถ่ถอนจำนองในอนาคต
จำนองได้วงเงินเท่าไร?
การพิจารณา วงเงินจำนอง ขึ้นอยู่กับหลายปัจจัย เช่น
ราคาประเมินราชการ ของบ้าน คอนโด หรือที่ดิน
ราคาตลาดและความต้องการซื้อขายในทำเลนั้น
สภาพทรัพย์สินปัจจุบัน และ ทำเลที่ตั้ง
ภาระจำนองหรือหนี้เดิมที่ติดอยู่กับทรัพย์สิน
*** หากต้องการทราบวงเงินจริง ผู้รับจำนองสามารถส่งข้อมูลมาให้ทีมงานมิตรเมืองไทย ตรวจสอบเอกสารและประเมินวงเงินจำนองทรัพย์สินก่อนตัดสินใจ
จำนองต้องจ่ายดอกเบี้ยหรือไม่?
การจำนองคือการนำทรัพย์สินเป็นหลักประกัน ผู้จำนองจึงต้องชำระหนี้และดอกเบี้ยตามข้อตกลงในสัญญา ก่อนทำสัญญา ควรสอบถามข้อมูลต่อไปนี้ให้ชัดเจน
อัตราดอกเบี้ย (มิตรเมืองไทย ดอกเบี้ย 1% – 1.25% ต่อเดือน)
ต้องชำระดอกเบี้ย และ เงินต้นเมื่อใด
หากต้องการปิดหนี้ก่อนกำหนด ต้องดำเนินการอย่างไร
ไม่ควรพิจารณาเพียงวงเงินที่ได้รับ แต่ควรคำนวณยอดชำระทั้งหมดและประเมินความสามารถในการชำระหนี้ในระยะยาวด้วย
ค่าธรรมเนียมจำนองมีอะไรบ้าง?
การจดทะเบียนจำนองอสังหาริมทรัพย์อาจมีค่าธรรมเนียมและค่าใช้จ่ายที่เกี่ยวข้อง โดยค่าธรรมเนียมจดทะเบียนจำนองทั่วไปคิดตามอัตราที่กฎหมายกำหนดและฐานคำนวณที่เกี่ยวข้อง ทั้งนี้ อัตราและเงื่อนไขอาจแตกต่างกันตามประเภทธุรกรรมและหลักเกณฑ์ที่ใช้บังคับ
นอกจากค่าธรรมเนียมจดทะเบียนแล้ว อาจมีค่าใช้จ่ายอื่น เช่น ค่าเอกสาร ค่าประเมินทรัพย์สิน หรือค่าใช้จ่ายตามเงื่อนไขของผู้ให้สินเชื่อ
จำนองต่างจากขายฝากอย่างไร?
จำนองและขายฝากเป็นธุรกรรมที่เกี่ยวข้องกับอสังหาริมทรัพย์เหมือนกัน เป็นวิธีที่เข้าถึงเงินทุนเหมือนกัน แต่มีลักษณะทางกฎหมายแตกต่างกัน
จำนอง คืออะไร / ขายฝาก คืออะไร
การจำนอง เป็นการนำทรัพย์สินมาเป็นหลักประกันหนี้ โดยกรรมสิทธิ์ยังเป็นของผู้จำนอง และหากชำระหนี้ครบตามเงื่อนไขก็สามารถดำเนินการไถ่ถอนจำนองได้
การขายฝาก เป็นสัญญาซื้อขายที่ผู้ขายฝากโอนกรรมสิทธิ์ฝากให้ผู้ซื้อฝาก โดยมีสิทธิไถ่ทรัพย์คืนภายในระยะเวลาที่กำหนดตามกฎหมายและสัญญา
| หัวข้อ | จำนอง | ขายฝาก |
|---|---|---|
| กรรมสิทธิ์ในทรัพย์สิน | โดยทั่วไปยังเป็นของผู้จำนอง | โอนไปฝากยังผู้ซื้อฝาก |
| ลักษณะธุรกรรม | ใช้ทรัพย์เป็นหลักประกันหนี้ | ซื้อขายโดยมีสิทธิไถ่คืน |
| การได้รับเงิน | เป็นไปตามสัญญาเงินกู้หรือข้อตกลง | เป็นไปตามราคาขายฝาก |
| วงเงินที่ได้รับ | ได้วงเงินน้อยกว่าขายฝาก | ได้วงเงินมากกว่าจำนอง |
| สิ่งที่ต้องตรวจสอบ | ดอกเบี้ย ยอดหนี้ และเงื่อนไขชำระคืน | สินไถ่ ระยะเวลาไถ่ และเงื่อนไขตามกฎหมาย |
การเลือกวิธีใดควรพิจารณาจากความต้องการใช้เงิน ความสามารถในการชำระคืน และความเสี่ยงที่ยอมรับได้
ทำไมต้องเลือก มิตรเมืองไทย
การเลือกมิตรเมืองไทย ที่มีข้อมูลชัดเจนและดำเนินการตามกฎหมายช่วยลดความเสี่ยงจากความเข้าใจผิดเกี่ยวกับสัญญาและค่าใช้จ่าย ก่อนตกลงทำธุรกรรม ควรตรวจสอบว่า
มีรายละเอียดสัญญาและเงื่อนไขการชำระเป็นลายลักษณ์อักษร
อธิบายอัตราดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายได้อย่างชัดเจน
ดำเนินการจดทะเบียนต่อสำนักงานที่ดินตามกฎหมาย
- ดอกเบี้ยเป็นไปตามกฎหมายกำหนด เริ่ม 1% ต่อเดือน ไม่เกิน 1.25% ต่อเดือน
มีหลักฐานการรับเงินและการชำระหนี้ที่ตรวจสอบได้
อย่าลงนามในเอกสารที่ยังไม่เข้าใจ หรือไม่ได้ระบุไว้อย่างชัดเจน หากมีข้อสงสัยควรปรึกษาทีมงานมิตรเมืองไทยก่อนทำธุรกรรม
มิตรเมืองไทย รับจำนองบ้าน คอนโด ที่ดิน
มิตรเมืองไทยให้บริการด้านการรับจำนองและรับขายฝากอสังหาริมทรัพย์ โดยผู้ที่ต้องการเงินทุนสามารถใช้บ้าน คอนโด หรือที่ดินเป็นหลักประกัน สามารถติดต่อเพื่อสอบถามรายละเอียดเบื้องต้นและเงื่อนไขการพิจารณาทรัพย์สินได้
ผู้สนใจควรเตรียมข้อมูลทรัพย์สิน เช่น ประเภททรัพย์สิน ทำเล ราคาประเมินโดยประมาณ และรายละเอียดภาระหนี้เดิม หากมี เพื่อประกอบการพิจารณา ทั้งนี้ วงเงิน อัตราดอกเบี้ย และเงื่อนไขจะขึ้นอยู่กับรายละเอียดของแต่ละกรณี
การเลือกจำนองกับผู้ให้บริการที่อธิบายเงื่อนไขอย่างชัดเจนและดำเนินการตามกฎหมาย ช่วยให้เจ้าของทรัพย์สินวางแผนการใช้เงินและการชำระหนี้ได้อย่างรอบคอบมากขึ้น
คำถามที่พบบ่อยเกี่ยวกับการจำนอง (FAQ)
จำนองคืออะไร?
จำนองคือการนำทรัพย์สินมาเป็นหลักประกันในการชำระหนี้เงินกู้ยืม โดยผู้จำนองยังคงเป็นเจ้าของทรัพย์สิน และต้องจดทะเบียนจำนองที่สำนักงานที่ดิน
บ้านที่ยังผ่อนธนาคารอยู่สามารถจำนองเพิ่มได้หรือไม่?
ต้องพิจารณาภาระจำนองเดิม ว่าสามารถพิจารณาวงเงินเพิ่มได้หรือไม่ โดยจะเป็นการชำระไถ่ถอนหนี้จำนองเดิม พร้อมจดจำนองกับนายทุนรายใหม่แบบให้วงเงินเพิ่มขึ้น
ไม่มีสลิปเงินเดือนสามารถจำนองกับมิตรเมืองไทยได้หรือไม่?
สามารถทำได้ มิตรเมืองไทย ไม่ต้องตรวจเครดิตบูโร ไม่ต้องแสดงหลักฐานรายได้ การพิจารณาจะเน้นที่ราคาอสังหาริมทรัพย์ที่นำมาค้ำประกันเท่านั้น
จำนองแล้วเจ้าของยังอยู่ในบ้านได้หรือไม่?
ได้ เพราะการจำนองไม่ได้โอนกรรมสิทธิ์หรือส่งมอบการครอบครองให้แก่ผู้รับจำนอง ดังนั้นยังสามารถอยู่อาศัยเองหรือปล่อยเช่าได้
เมื่อพร้อมชำระหนี้ทั้งหมดแล้ว ต้องทำอย่างไร?
ควรติดต่อทีมงานมิตรเมืองไทยเพื่อดำเนินการไถ่ถอนจำนองและจดทะเบียนถอนจำนอง ณ สำนักงานที่ดิน พร้อมเก็บหลักฐานการชำระหนี้ให้ครบถ้วน
สรุป: จำนอง คืออะไร
จำนอง คือ ทางเลือกในการใช้ทรัพย์สินเข้าถึงเงินทุน
จำนอง คือ การใช้อสังหาริมทรัพย์ บ้าน คอนโด หรือ ที่ดิน เป็นหลักประกันในการชำระหนี้กู้ยืม โดยกรรมสิทธิ์ยังคงเป็นของผู้จำนอง การจำนองจึงอาจเป็นทางเลือกสำหรับผู้ที่ต้องการเงินทุนและมีทรัพย์สินเป็นหลักประกัน
อย่างไรก็ตาม ก่อนจำนองควรตรวจสอบวงเงิน อัตราดอกเบี้ย ค่าธรรมเนียม เงื่อนไขการชำระคืน มิตรเมืองไทย ช่วยให้การจำนองถูกกฎหมาย ดอกเบี้ยเริ่มต้น 1% ต่อเดือน ไม่เกิน 1.25% ต่อเดือน
จำนองคอนโด
มิตรเมืองไทย รับจำนอง คอนโดมิเนียม ห้องชุด อพาร์ทเม้นต์
จำนองบ้าน
มิตรเมืองไทย รับจำนอง บ้าน ทาวน์โฮม ตึกแถว อาคารพาณิชย์
จำนองที่ดิน
มิตรเมืองไทย รับจำนอง ที่ดินเปล่า ที่ดินการเกษตร ที่สวน ที่นา
สะดวกรวดเร็ว
สอบถามผ่าน
ตลอด 24 ชั่วโมง
มิตรเมืองไทย มีทีมงานที่เชี่ยวชาญ คอยให้คำปรึกษาฟรี ตลอดเวลา ช่วยเหลืออย่างเต็มที่
ค่าธรรมเนียมจำนอง
ค่าทำธรรมเนียมกรมที่ดิน ของการจำนอง ประมาณการเท่าไร
ข้อควรระวังทำจำนอง
ข้อควรระวัง 8 ข้อ ก่อนทำสัญญา ขายฝาก จำนอง
จำนองคอนโด มิตรเมืองไทยดีที่สุด
จำนองคอนโด ดีที่สุด เริ่มเพียง 1% ต่อเดือน
เคลียร์เครดิตบูโร
กับ มิตรเมืองไทย ปิดหนี้บูโร
ฟื้นฟูเครดิต เพื่อให้เครดิตดีดังเดิม